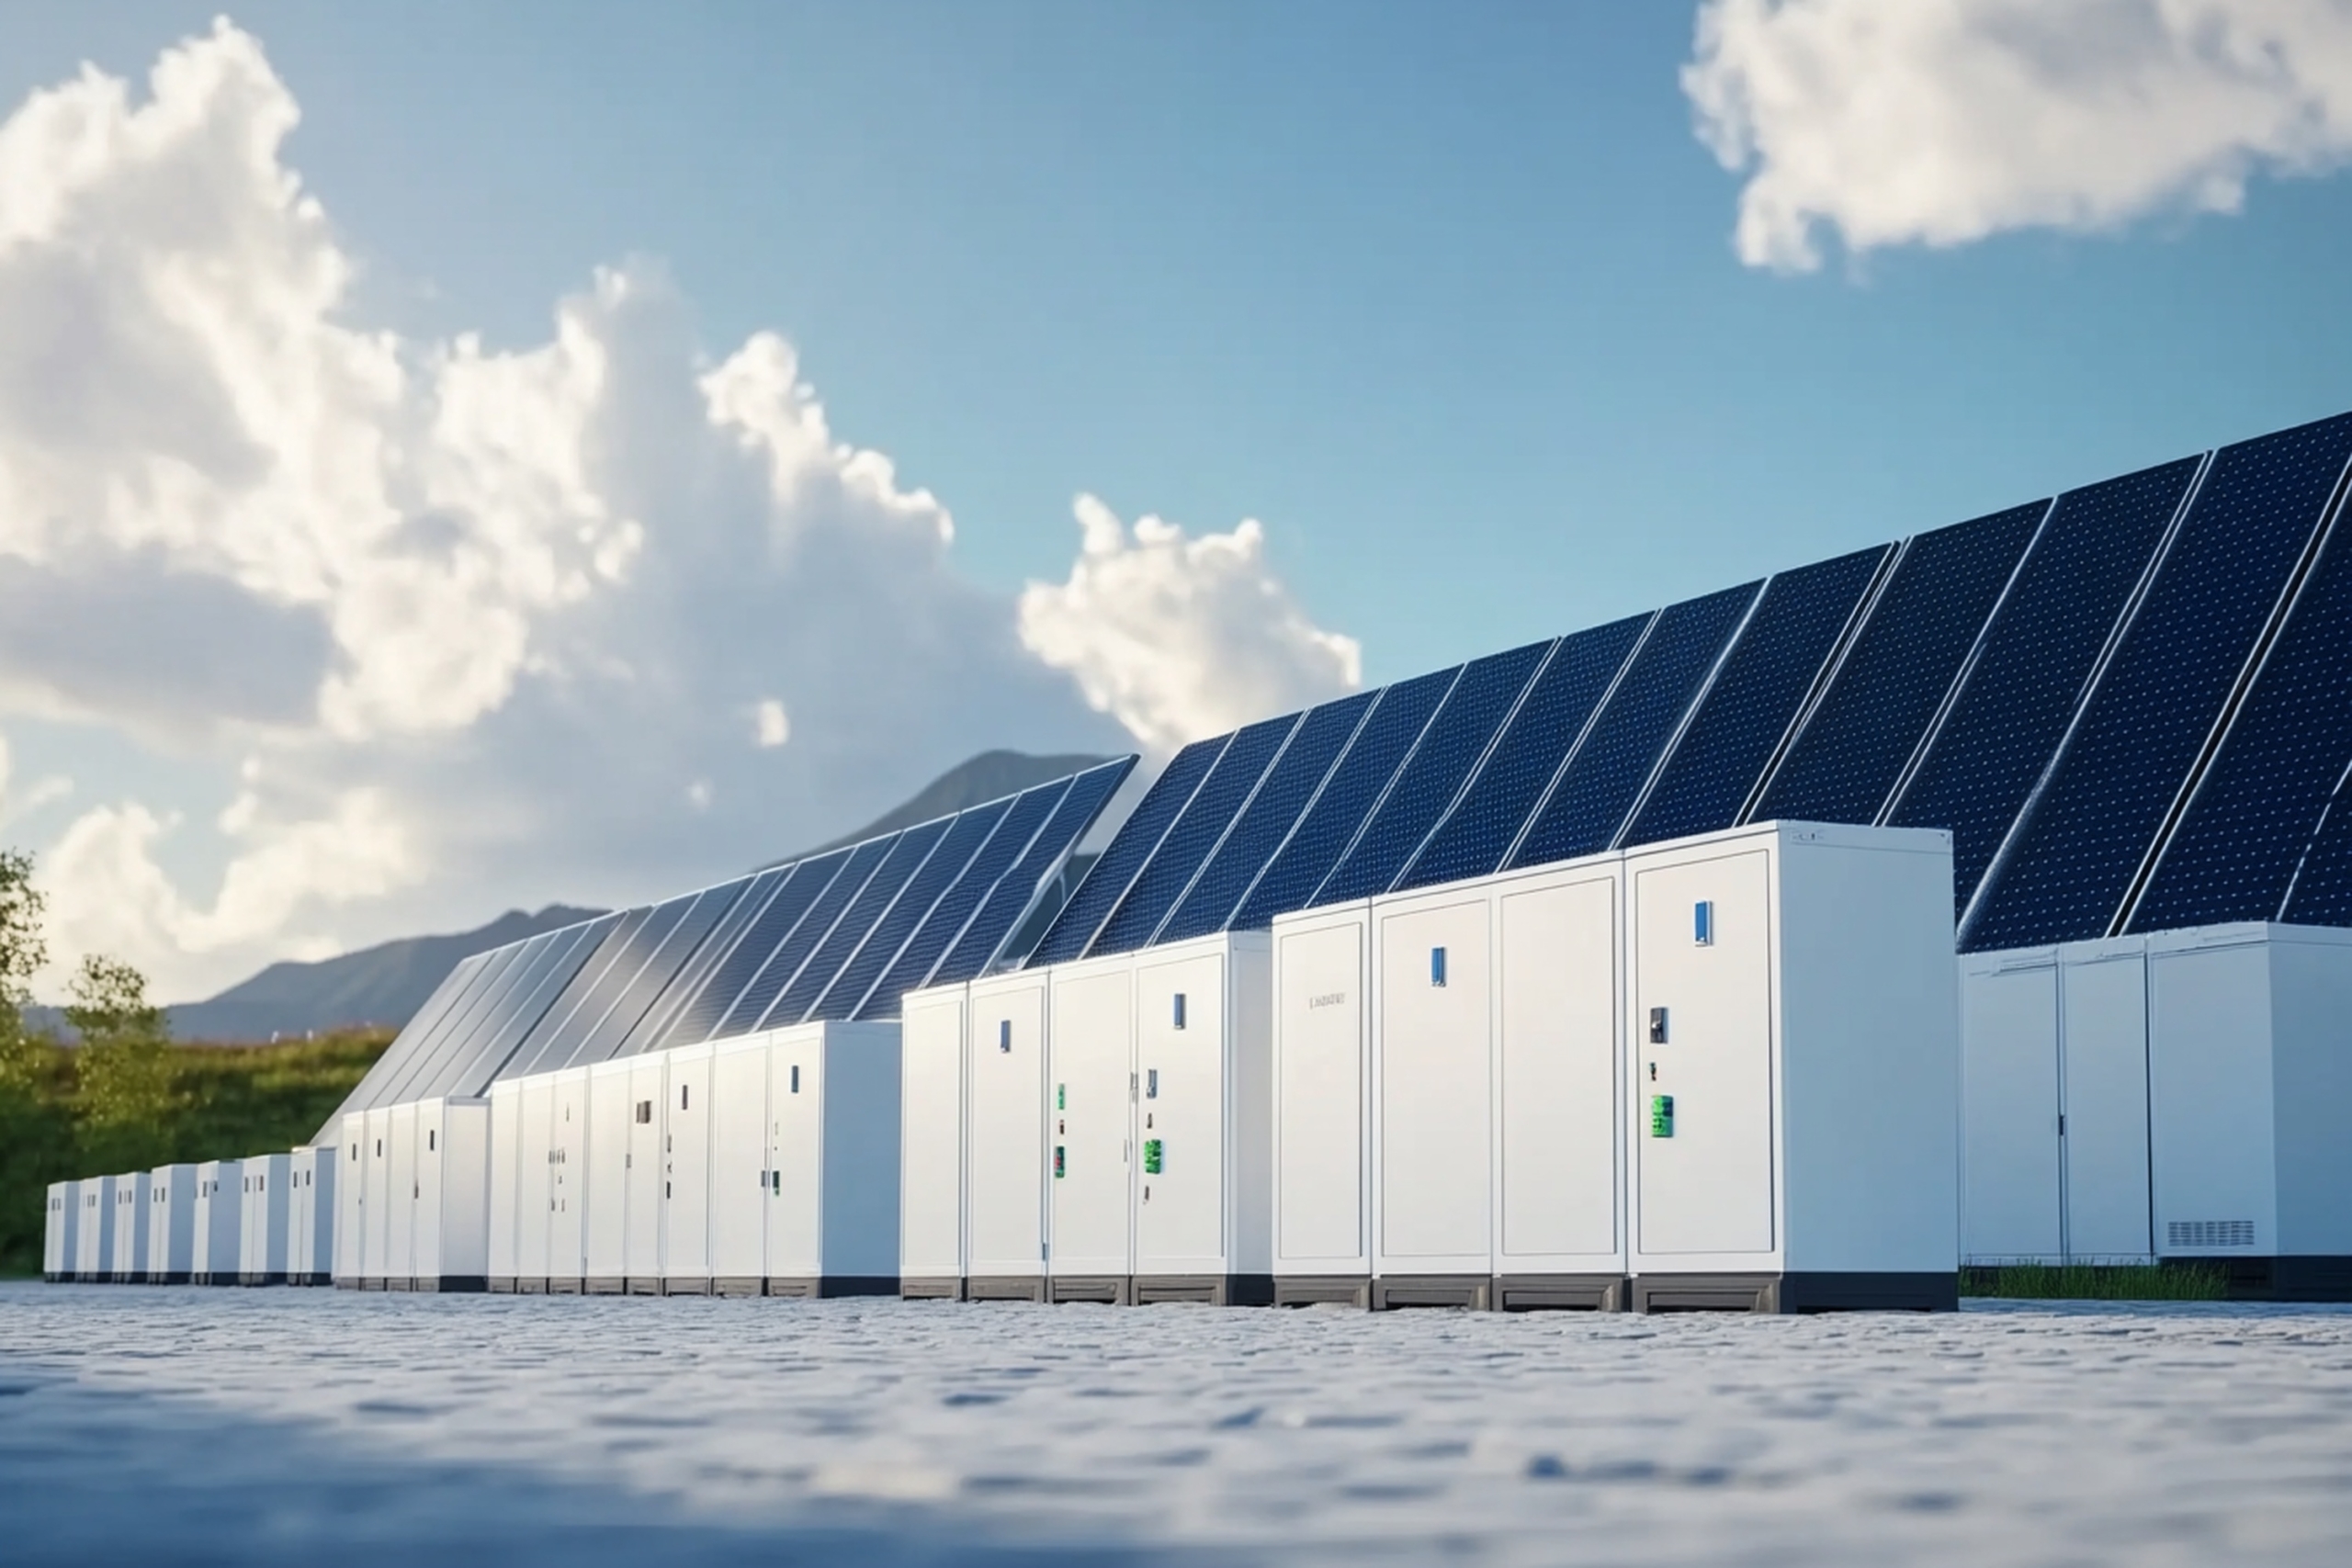
926 MW / 1.85 GWh ERCOT BESS 蓄電システム + 324 MW 太陽光発電ポートフォリオ
本取引により、テキサス州の主要なERCOT負荷ゾーンにまたがる、7件のユーティリティ規模のバッテリーエネルギー貯蔵システム(BESS)および併設型太陽光発電開発プロジェクトからなる多角的なポートフォリオの持分100%を取得する機会が得られます。
2. ポートフォリオの概要(ロケーション1~7)
| プロジェクト識別子 |
ERCOTゾーン |
BESS定格出力(MW) |
貯蔵容量(MWh) |
太陽光発電(MW) |
税額控除の適用状況(IRA) |
目標COD |
| 店舗1(旗艦店) |
ノース・セントラル |
141.4 |
282.8 |
— |
30%のITC + 10%のECボーナス(合計40%) |
2027年第2四半期 |
| 場所 2 |
西 |
113.4 |
226.8 |
— |
30%のITC+10%のECボーナス(合計40%) |
2027-2028 |
| 場所 3 |
東 |
157.1 |
314.2 |
— |
30%のITC + 10%のECボーナス(合計40%) |
2027-2028 |
| 場所 4 |
北 |
190.0 |
380.0 |
— |
30%のITC+10%のECボーナス(合計40%) |
2027-2028 |
| 場所 5 |
サウス・セントラル |
82.0 |
164.0 |
84.0 |
30%のITC+10%のECボーナス(合計40%) |
2027-2028 |
| 場所 6 |
ノース・セントラル |
51.7 |
103.5 |
50.0 |
30%のITC+10%のECボーナス(合計40%) |
2027-2028 |
| 場所 7 |
南 |
190.0 |
380.0 |
190.0 |
30%の法定基準ITC |
2027-2028 |
| ポートフォリオ合計 |
ERCOT全域 |
約925.7 MW |
約1,851.3 MWh |
324.0 MW |
7件中6件が40%のITCの対象となる |
2027-2028 |
3. 投資のハイライト
-
開発の進捗状況:全資産において長期的な土地確保が完了しており、平均リース期間は30年を超えています。環境調査(フェーズI ESA、水文学、湿地)および第三者によるエンジニアリング調査が完了しています。 ERCOTの待機リストにおいて系統連系調査が進められており、主力資産(ロケーション1)についてはすでに系統連系契約(SGIA)を締結済みです。
-
大幅な税制優遇措置(IRA):すべてのプロジェクトが、法定の30%の投資税額控除(ITC)の対象となります。7つのプロジェクトのうち6つは、さらに10%の「エネルギー・コミュニティ」ボーナス加算の対象となり、ITCの合計適用率は40%に達するため、スポンサーの純自己資本要件が大幅に軽減されます。
-
ERCOTにおける戦略的な配置:資産は、テキサス州北部、北中部、西部、東部、南部の各地で、将来的に送電のボトルネックになると予測される地域や需要の伸びが著しい地域に配置されており、価格差や価格変動から利益を得ています。
-
多様な商用電力供給構成:収益は、リアルタイム市場アービトラージ(46%)、デイ・アヘッド市場アービトラージ(20%)、周波数調整(上昇)(14%)、周波数調整(下降)(14%)、およびその他の付帯サービス(12%)にバランスよく分散しています。
-
ターンキー開発業者の継続性:既存の開発業者は、プロジェクトの遂行、残りの許認可取得、およびEPC契約の履行から商業運転開始に至るまで、引き続き支援を行う体制が整っています。
4. 財務予測:3つのシナリオ分析
| 財務指標 |
マイナス面(弱気シナリオ) |
ベースケース(引受) |
上昇シナリオ(強気シナリオ) |
| BESSの収益基盤 |
105ドル/kW・年 |
140ドル/kW・年 |
175ドル/kW・年 |
| 太陽光発電の買取価格 |
26.00ドル/MWh |
34.00ドル/MWh |
42.00ドル/MWh |
| ポートフォリオ全体の設備投資額/商業運転開始(COD) |
7億3,800万ドル |
7億3,800万ドル |
7億1,500万ドル |
| タックス・エクイティ・ファイナンス(ITC) |
1億9,500万ドル |
2億6,250万ドル |
3億2650万ドル |
| シニア・プロジェクト・デット・ファシリティ |
3億8,000万ドル |
4億1,500万ドル |
4億3,500万ドル |
| スポンサーの純資産要件 |
1億6,300万ドル |
6,050万ドル |
3,500万ドル |
| 年間平均EBITDA(1年目~5年目) |
8,920万ドル |
1億2,650万ドル |
1億6,380万ドル |
| 10年間の税引前キャッシュフロー |
8億4,500万ドル |
1,265.0Mドル |
1,680.0Mドル |
| ポートフォリオの平均DSCR |
1.26倍 |
1.48倍 |
1.84倍 |
| 無負債プロジェクトの内部収益率(IRR)(25年) |
8.2% |
11.6% |
15.4% |
| レバレッジド・エクイティの内部収益率(25年間保有) |
11.4% |
17.6% |
25.2% |
| レバレッジド・エクイティのIRR(COD+7でのエグジット) |
12.9% |
19.8% |
28.1% |
| 持分倍率(COD+7時点のMoIC) |
1.72倍 |
2.48倍 |
3.42倍 |
5. 10年間の年間キャッシュフロー予測(ベースケース)
あくまで情報提供および予備的な性質のもの本要約は、情報提供および予備的な評価を目的としてのみ提供されるものであり、証券、不動産、または資産の売却の申し出、購入の申し出の勧誘、あるいはいかなる取引の締結や購入の推奨を構成するものではありません。いかなる取引も、法的拘束力を持つ正式な文書の交渉および締結を条件とします。
将来の見通しおよび予測
本資料に含まれる財務予測、見積もり、ベンチマーク、収益範囲、またはEBITDA予測は、現在の業界の想定、市場状況、および仮定の事業モデルに基づく将来の見通しに関する記述です。これらの記述には、以下を含むがこれらに限定されない、重大なリスク、不確実性、および仮定が伴います:
-
地域および全国の電力市場における変動、規制料金、および電力会社の系統連系規則。
-
モジュラー式、パワーシェル式、またはターンキー方式による建設における、工期、サプライチェーンの確保状況、および設備投資コストの変動。
-
データセンター、AI/HPC、およびクラウドインフラストラクチャの各分野における需要の変動、価格動向、および空室率。
-
金利、税法、および金融市場全般の状況など、マクロ経済的要因。
実際の業績および財務結果は、これらの予測に明示または暗示されている内容と著しく異なる場合があります。過去の業績や想定シナリオは、将来の業績を保証するものではありません。
独立したデューデリジェンスおよび検証 売り手、仲介業者、アドバイザー、およびそれらの関連会社、役員、代表者は、本資料に記載された情報(公共サービスの利用可能性、用途地域、環境条件、敷地面積、設備仕様など)の正確性、完全性、信頼性について、明示的または黙示的な表明または保証を行うものではありません。
購入を検討されている方、投資家、および開発業者は、技術的、法的、工学的、財務的、環境的、および税務上のデューデリジェンスを独自に実施する責任を単独で負うものとします。受領者は、資金を投入したり、拘束力のある契約を締結したりする前に、各自の専門的な法律、財務、および技術のアドバイザーに相談することを強くお勧めします。






説明
本取引により、テキサス州の主要なERCOT負荷ゾーンにまたがる、7件のユーティリティ規模のバッテリーエネルギー貯蔵システム(BESS)および併設型太陽光発電開発プロジェクトからなる多角的なポートフォリオの持分100%を取得する機会が得られます。
2. ポートフォリオの概要(ロケーション1~7)
3. 投資のハイライト
4. 財務予測:3つのシナリオ分析
5. 10年間の年間キャッシュフロー予測(ベースケース)
あくまで情報提供および予備的な性質のもの本要約は、情報提供および予備的な評価を目的としてのみ提供されるものであり、証券、不動産、または資産の売却の申し出、購入の申し出の勧誘、あるいはいかなる取引の締結や購入の推奨を構成するものではありません。いかなる取引も、法的拘束力を持つ正式な文書の交渉および締結を条件とします。
将来の見通しおよび予測
本資料に含まれる財務予測、見積もり、ベンチマーク、収益範囲、またはEBITDA予測は、現在の業界の想定、市場状況、および仮定の事業モデルに基づく将来の見通しに関する記述です。これらの記述には、以下を含むがこれらに限定されない、重大なリスク、不確実性、および仮定が伴います:
地域および全国の電力市場における変動、規制料金、および電力会社の系統連系規則。
モジュラー式、パワーシェル式、またはターンキー方式による建設における、工期、サプライチェーンの確保状況、および設備投資コストの変動。
データセンター、AI/HPC、およびクラウドインフラストラクチャの各分野における需要の変動、価格動向、および空室率。
金利、税法、および金融市場全般の状況など、マクロ経済的要因。
実際の業績および財務結果は、これらの予測に明示または暗示されている内容と著しく異なる場合があります。過去の業績や想定シナリオは、将来の業績を保証するものではありません。
独立したデューデリジェンスおよび検証 売り手、仲介業者、アドバイザー、およびそれらの関連会社、役員、代表者は、本資料に記載された情報(公共サービスの利用可能性、用途地域、環境条件、敷地面積、設備仕様など)の正確性、完全性、信頼性について、明示的または黙示的な表明または保証を行うものではありません。
購入を検討されている方、投資家、および開発業者は、技術的、法的、工学的、財務的、環境的、および税務上のデューデリジェンスを独自に実施する責任を単独で負うものとします。受領者は、資金を投入したり、拘束力のある契約を締結したりする前に、各自の専門的な法律、財務、および技術のアドバイザーに相談することを強くお勧めします。
Basic Details
Target Price:
$ 1,000,000,000
Gross Revenue
$154,500,000
EBITDA
$126,500,000
Business ID:
L#20261137
Country
米国
State:
テキサス州
詳細
Published on 10月 3, 2026 〜で 6:03 pm. 更新日 10月 3, 2026 〜で 6:03 pm