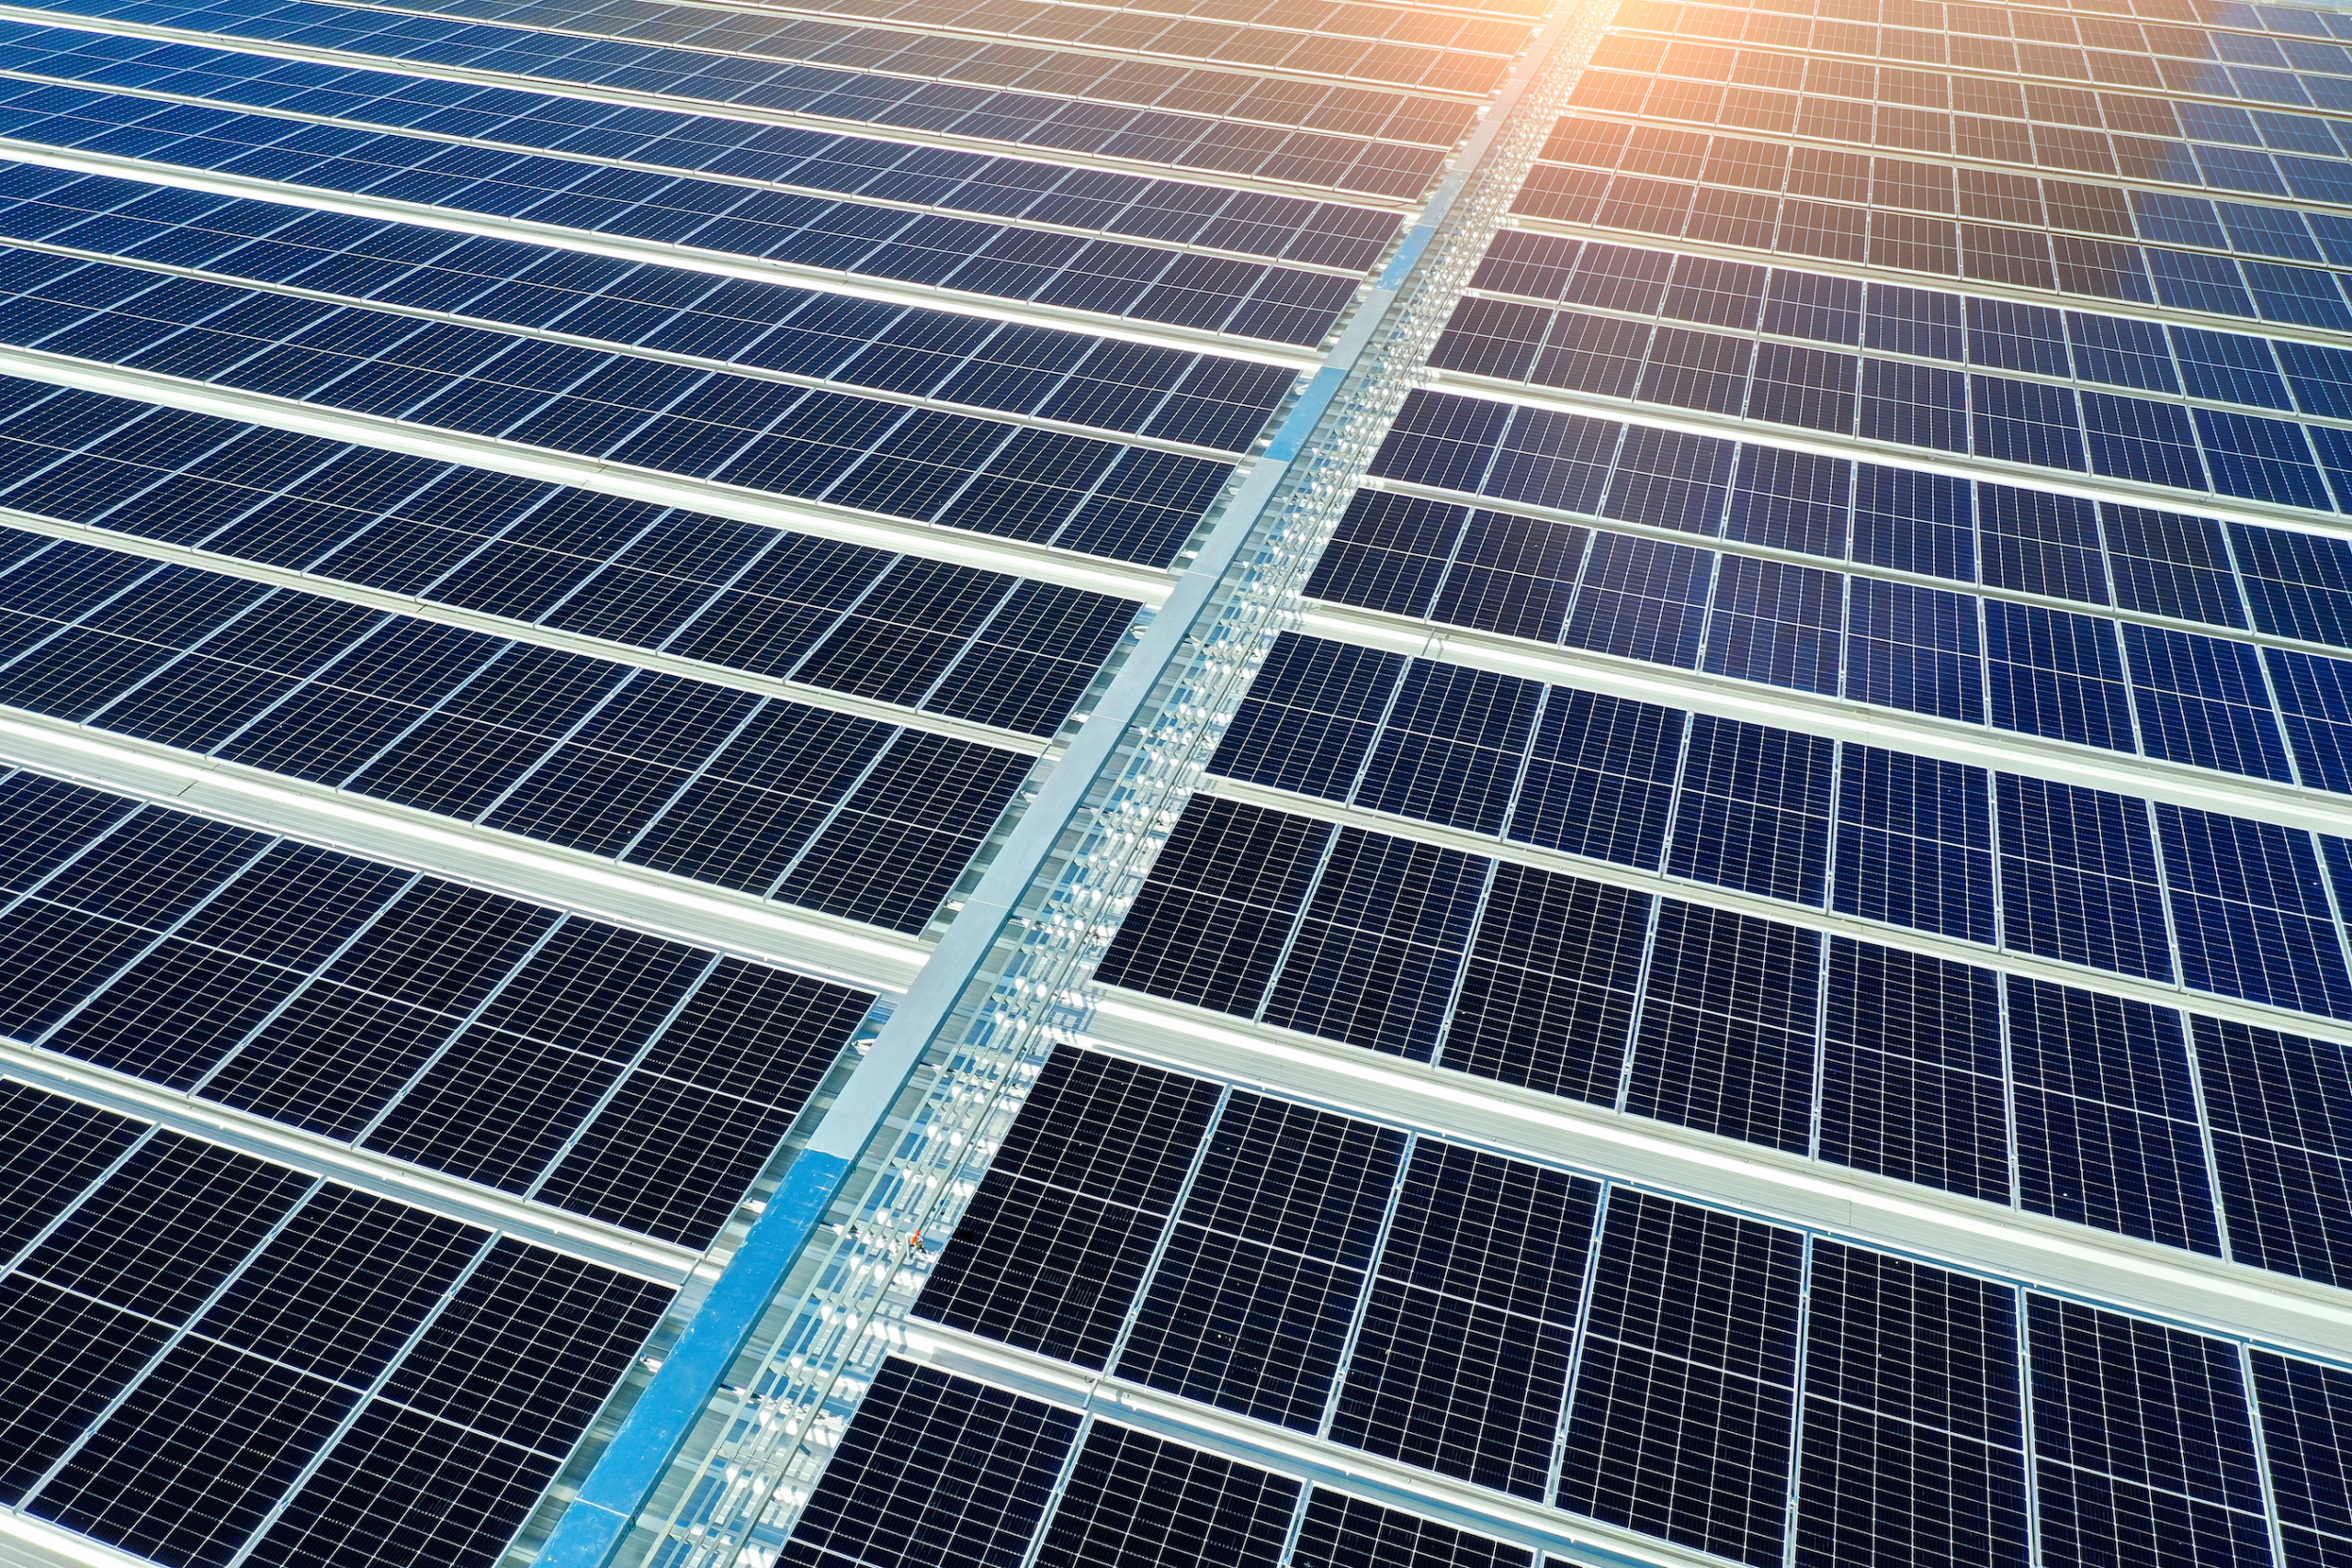
ザンビアのコッパーベルト州における、500 MWac/650 MWp規模のユーティリティ規模太陽光発電プロジェクト。本プロジェクトは、既存の330 kV送電線に隣接する603ヘクタールの確保済み用地で開発が進められており、同国最大級の太陽光発電開発プロジェクトの一つとなっている。
本プロジェクトは、同国の国営電力会社と締結した25年間の米ドル建てテイク・オア・ペイ型電力購入契約(PPA)の恩恵を受けており、長期的な契約収益の見通しが確保されているほか、米国の生産者物価指数(PPI)に連動する条項を通じてインフレリスクからの保護も図られています。このPPAは、ザンビア政府による直接的な国家支払保証によって裏付けられています。
スポンサーは、IFC、アフリカ開発銀行、米国国際開発金融公社(DFC)が参加する多国間シンジケートローンに加え、MIGAの保証が付いた商業トランシェを組み込んだ資本構成を確立するため、選定されたEPC&Fパートナーおよびティア1の機関投資家を探しています。
主な投資のポイント
|
|
| プラントの処理能力 |
500 MWac / 650 MWp DC |
| プロジェクトの実施場所 |
ザンビアのカッパーベルト地方 |
| 敷地面積 |
603.1ヘクタール |
| PPA期間 |
25年 |
| 契約料金 |
0.080米ドル/kWh |
| 収益の拡大 |
米国生産者物価指数(PPI) — 年率2%(下限)/4%(上限) |
| オフテイク構造 |
テイク・オア・ペイ |
| 引取先 |
政府が所有する国営電力会社 |
| プロジェクト総費用 |
5億1900万米ドル |
| 資本構成 |
75% 優先債務/25% 株式 |
| 25年間の累計売上高 |
30億5000万米ドル |
| スポンサー・ベース・エクイティ・IRR |
税引き後23.9% |
| 銀行案件のエクイティIRR |
17.5% |
| マネーマルチプル |
11.5倍 |
| 目標COD |
2029年第3四半期 |
出典:プロジェクト資料。
契約ベースの収益モデル
この投資案件は、長期契約に基づく米ドル建て収益によって支えられており、PPA期間中の市場電力価格の変動リスクを大幅に低減しています。
PPAの構造
- 契約料金:0.080米ドル/kWh
- 契約期間:CODから25年間
- オフテイク:テイク・オア・ペイ
- 指数連動:米国PPI連動型
- エスカレーション・カラー:年率2%の下限/4%の上限
- 購入者:国営電力会社
- PPA締結日:2026年5月28日
- 契約収益: 25年間で累計約30億5000万米ドル
本PPAは、米国のPPI指数に連動する契約上のインフレ対策により、長期にわたる米ドル建ての収益構造を提供します。
政府保証付き証券パッケージ
本プロジェクトは、多層的な契約上のリスクおよび政治的リスクに対する保護体制の恩恵を受けている。
ティア1 — 政府による支援
ザンビア政府は、取り消し不能な「最終支払保証」に加え、債務および株式を保護することを目的とした4段階の支払優先順位体系(12%の株式IRR下限を含む)を提供しています。このパッケージには、税制および為替安定化に関する条項も含まれています。
ティア2 — オフテイカーの確実性
本PPAでは、25年間にわたる米ドル建てのテイク・オア・ペイ契約が定められており、スタンバイ信用状およびみなし発電量に対するメイクホール条項によって裏付けられています。
ティア3 — 貸し手保護
貸し手は、ステップイン権、救済権、権利移転権、支払先変更の仕組み、および指定された保険金の保護といったメリットを享受できる。
ティア4 — 政治リスク保険
本構造には、MIGAの「ソブリン債務不履行」補償が含まれており、通貨の不交換性、収用、戦争、契約違反に対応するとともに、ATIDIによる地域的な政治リスク補償が上乗せされています。
プロジェクトおよび開発状況
本プロジェクトは初期開発段階を過ぎ、契約上および規制上の重要なマイルストーンを達成しました。
- PPA締結日:2026年5月28日
- エネルギー規制委員会による条件付き承認:2026年6月18日受領
- 実施協定:交渉が最終段階にある
- 財務決済の目標時期:PPA締結から12~15ヶ月後
- 商業運用の開始予定時期:2029年第3四半期
- フェーズ1の収益:2028年第3四半期からの達成を目標としている
- 送電線:既存の330 kV送電線に隣接
財務概要
基本シナリオ
| 財務指標 |
見込み |
| プロジェクト総費用 |
5億1900万米ドル |
| シニア債 |
75% |
| エクイティ |
25% |
| スポンサー・ベース・エクイティ・IRR |
税引き後23.9% |
| 銀行案件のエクイティIRR |
17.5% |
| 25年間の資金倍増率 |
11.5倍 |
| 累計売上高 |
30億5000万米ドル |
本プロジェクトのベースケースでは、税引後スポンサー持分IRRが23.9%となる一方、ストレステストを施した仮定に基づく銀行ケースの持分IRRは17.5%となっている。
技術・資産概要
本プロジェクトでは、技術的に成熟していること、可動部品がないこと、および同地域におけるユーティリティ規模の導入に適していることから選定された、固定傾斜型両面受光N型TOPCon太陽光発電技術を採用する。
この500 MWacの施設は、300 MWac、100 MWac、100 MWacの3段階に分けて計画されており、段階的な建設および試運転体制が構築されることとなる。
付加価値の創出
契約に基づく炭素収益
このプロジェクトでは、年間約110万tCO₂eのカーボンクレジットが生み出されると見込まれており、契約に基づくカーボンオフテイク収入は年間最大1,380万米ドルに達する可能性がある。
重要な点として、この潜在的な上昇余地はベースケースの株式リターンには含まれていないため、投資家にとってさらなる価値創出の機会が生まれている。
地域パイプライン
スポンサーは、同様のプロジェクトおよび資金調達枠組みを活用し、マラウイ、モザンビーク、コンゴ民主共和国にまたがる、より広範な地域的なパイプラインを構築している。
| 明細項目 |
Y1(2029年) |
Y2(2030年) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| 発電量(GWh) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| 適用料金($/kWh) |
0.0800ドル |
0.0820ドル |
0.0883ドル |
0.1000ドル |
0.1131ドル |
0.1218ドル |
0.1448ドル |
| PPA収益(百万ドル) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| 営業費用(百万ドル) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| EBITDA(百万ドル) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| EBITDAマージン |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| 減価償却費(百万ドル) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| シニア債残高(百万ドル) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT(百万ドル) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| 法人税(20%)(百万ドル) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| プロジェクトCFADS($M) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| シニア・プリンシパルの返済 |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| シニア債務の総返済額 |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| 株主へのフリーキャッシュフロー(FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| シニアDSCR |
2.22倍 |
2.25倍 |
2.35倍 |
2.53倍 |
2.72倍 |
2.66倍 |
該当なし |
重要な法的免責事項およびお知らせ
1. 情報提供および説明のみを目的とする本財務モデル、プロジェクト概要、および付随する予測(以下「本資料」という)は、あくまで予備的な情報提供および協議を目的として作成されたものです。 これらは、いかなる有価証券、債務証券、持分、または金融商品の売却の申し出、購入の申し出の勧誘、または購入の推奨を構成するものではなく、またそのように解釈されるべきものでもありません。また、これらは、いかなる当事者による資金調達、株式引受、またはシンジケートローンの提供に関する確約を構成するものでもありません。
2. 将来の見通しおよび予測 本資料に記載されているキャッシュフロー予測、内部収益率(IRR)、債務償還倍率(DSCR)、マネー・マルチプル、発電量、および料金の指数化は、将来の見通しに関する記述です。 これらの将来予測に関する記述は、日射量(P50/P90)、劣化率、米国生産者物価指数(PPI)のエスカレーション・カラー、送電網の可用性、電力購入者による支払実績、および外貨の兌換性など(これらに限定されない)一連の運営上、規制上、マクロ経済上、および技術上の仮定に基づいています。 将来の見通しに関する記述は、その性質上、事業、経済、国家、および競争に関する重大な不確実性や不測の事態の影響を受けやすく、その多くはプロジェクト開発者やスポンサーの制御の及ばないものです。実際の結果は、これらの予測で表明または示唆されている内容と著しく異なる可能性があります。
3. 依拠の否認および独立したデューデリジェンススポンサー、財務モデル作成者、またはそれらの関連会社、取締役、役員、アドバイザーは、本資料に含まれる情報または予測の正確性、完全性、または妥当性について、明示的または黙示的を問わず、いかなる表明または保証も行いません。 機関投資家、EPC&Fパートナー、および融資を検討している金融機関は、以下を含む、技術的、環境的、税務的、会計的、および法的なデューデリジェンスを独自に実施しなければなりません。
-
ザンビア法に基づく政府による支払保証、解約時の優先順位、および法的強制力;
-
国内の引取先の信用力および経営の安定性;
-
330 kV送電インフラに関連する系統連系、系統安定性、および発電抑制のリスク;および
-
政治リスク保険(MIGAおよびATIDIによる補償を含む)および多国間債務ファイナンス(IFC、AfDB、DFC)の条件、価格、および利用可能性。
4. 財務、法律、税務に関する助言ではない本資料は、法律、税務、会計、規制、または投資に関する助言を構成するものではありません。各受領者は、提案されている取引への参加に伴う商業的、法的、および財務上のメリットとリスクを判断するために、各自の独立した法律顧問、税務顧問、および財務コンサルタントに相談する必要があります。






説明
ザンビアのコッパーベルト州における、500 MWac/650 MWp規模のユーティリティ規模太陽光発電プロジェクト。本プロジェクトは、既存の330 kV送電線に隣接する603ヘクタールの確保済み用地で開発が進められており、同国最大級の太陽光発電開発プロジェクトの一つとなっている。
本プロジェクトは、同国の国営電力会社と締結した25年間の米ドル建てテイク・オア・ペイ型電力購入契約(PPA)の恩恵を受けており、長期的な契約収益の見通しが確保されているほか、米国の生産者物価指数(PPI)に連動する条項を通じてインフレリスクからの保護も図られています。このPPAは、ザンビア政府による直接的な国家支払保証によって裏付けられています。
スポンサーは、IFC、アフリカ開発銀行、米国国際開発金融公社(DFC)が参加する多国間シンジケートローンに加え、MIGAの保証が付いた商業トランシェを組み込んだ資本構成を確立するため、選定されたEPC&Fパートナーおよびティア1の機関投資家を探しています。
主な投資のポイント
出典:プロジェクト資料。
契約ベースの収益モデル
この投資案件は、長期契約に基づく米ドル建て収益によって支えられており、PPA期間中の市場電力価格の変動リスクを大幅に低減しています。
PPAの構造
本PPAは、米国のPPI指数に連動する契約上のインフレ対策により、長期にわたる米ドル建ての収益構造を提供します。
政府保証付き証券パッケージ
本プロジェクトは、多層的な契約上のリスクおよび政治的リスクに対する保護体制の恩恵を受けている。
ティア1 — 政府による支援
ザンビア政府は、取り消し不能な「最終支払保証」に加え、債務および株式を保護することを目的とした4段階の支払優先順位体系(12%の株式IRR下限を含む)を提供しています。このパッケージには、税制および為替安定化に関する条項も含まれています。
ティア2 — オフテイカーの確実性
本PPAでは、25年間にわたる米ドル建てのテイク・オア・ペイ契約が定められており、スタンバイ信用状およびみなし発電量に対するメイクホール条項によって裏付けられています。
ティア3 — 貸し手保護
貸し手は、ステップイン権、救済権、権利移転権、支払先変更の仕組み、および指定された保険金の保護といったメリットを享受できる。
ティア4 — 政治リスク保険
本構造には、MIGAの「ソブリン債務不履行」補償が含まれており、通貨の不交換性、収用、戦争、契約違反に対応するとともに、ATIDIによる地域的な政治リスク補償が上乗せされています。
プロジェクトおよび開発状況
本プロジェクトは初期開発段階を過ぎ、契約上および規制上の重要なマイルストーンを達成しました。
財務概要
基本シナリオ
本プロジェクトのベースケースでは、税引後スポンサー持分IRRが23.9%となる一方、ストレステストを施した仮定に基づく銀行ケースの持分IRRは17.5%となっている。
技術・資産概要
本プロジェクトでは、技術的に成熟していること、可動部品がないこと、および同地域におけるユーティリティ規模の導入に適していることから選定された、固定傾斜型両面受光N型TOPCon太陽光発電技術を採用する。
この500 MWacの施設は、300 MWac、100 MWac、100 MWacの3段階に分けて計画されており、段階的な建設および試運転体制が構築されることとなる。
付加価値の創出
契約に基づく炭素収益
このプロジェクトでは、年間約110万tCO₂eのカーボンクレジットが生み出されると見込まれており、契約に基づくカーボンオフテイク収入は年間最大1,380万米ドルに達する可能性がある。
重要な点として、この潜在的な上昇余地はベースケースの株式リターンには含まれていないため、投資家にとってさらなる価値創出の機会が生まれている。
地域パイプライン
スポンサーは、同様のプロジェクトおよび資金調達枠組みを活用し、マラウイ、モザンビーク、コンゴ民主共和国にまたがる、より広範な地域的なパイプラインを構築している。
重要な法的免責事項およびお知らせ
1. 情報提供および説明のみを目的とする本財務モデル、プロジェクト概要、および付随する予測(以下「本資料」という)は、あくまで予備的な情報提供および協議を目的として作成されたものです。 これらは、いかなる有価証券、債務証券、持分、または金融商品の売却の申し出、購入の申し出の勧誘、または購入の推奨を構成するものではなく、またそのように解釈されるべきものでもありません。また、これらは、いかなる当事者による資金調達、株式引受、またはシンジケートローンの提供に関する確約を構成するものでもありません。
2. 将来の見通しおよび予測 本資料に記載されているキャッシュフロー予測、内部収益率(IRR)、債務償還倍率(DSCR)、マネー・マルチプル、発電量、および料金の指数化は、将来の見通しに関する記述です。 これらの将来予測に関する記述は、日射量(P50/P90)、劣化率、米国生産者物価指数(PPI)のエスカレーション・カラー、送電網の可用性、電力購入者による支払実績、および外貨の兌換性など(これらに限定されない)一連の運営上、規制上、マクロ経済上、および技術上の仮定に基づいています。 将来の見通しに関する記述は、その性質上、事業、経済、国家、および競争に関する重大な不確実性や不測の事態の影響を受けやすく、その多くはプロジェクト開発者やスポンサーの制御の及ばないものです。実際の結果は、これらの予測で表明または示唆されている内容と著しく異なる可能性があります。
3. 依拠の否認および独立したデューデリジェンススポンサー、財務モデル作成者、またはそれらの関連会社、取締役、役員、アドバイザーは、本資料に含まれる情報または予測の正確性、完全性、または妥当性について、明示的または黙示的を問わず、いかなる表明または保証も行いません。 機関投資家、EPC&Fパートナー、および融資を検討している金融機関は、以下を含む、技術的、環境的、税務的、会計的、および法的なデューデリジェンスを独自に実施しなければなりません。
ザンビア法に基づく政府による支払保証、解約時の優先順位、および法的強制力;
国内の引取先の信用力および経営の安定性;
330 kV送電インフラに関連する系統連系、系統安定性、および発電抑制のリスク;および
政治リスク保険(MIGAおよびATIDIによる補償を含む)および多国間債務ファイナンス(IFC、AfDB、DFC)の条件、価格、および利用可能性。
4. 財務、法律、税務に関する助言ではない本資料は、法律、税務、会計、規制、または投資に関する助言を構成するものではありません。各受領者は、提案されている取引への参加に伴う商業的、法的、および財務上のメリットとリスクを判断するために、各自の独立した法律顧問、税務顧問、および財務コンサルタントに相談する必要があります。
Basic Details
Target Price:
$ 0
Gross Revenue
$101,400,000
EBITDA
$9,400,000
Business ID:
L#20261157
Country
ザンビア
詳細
Published on 10月 3, 2026 〜で 5:54 pm. 更新日 10月 3, 2026 〜で 5:54 pm