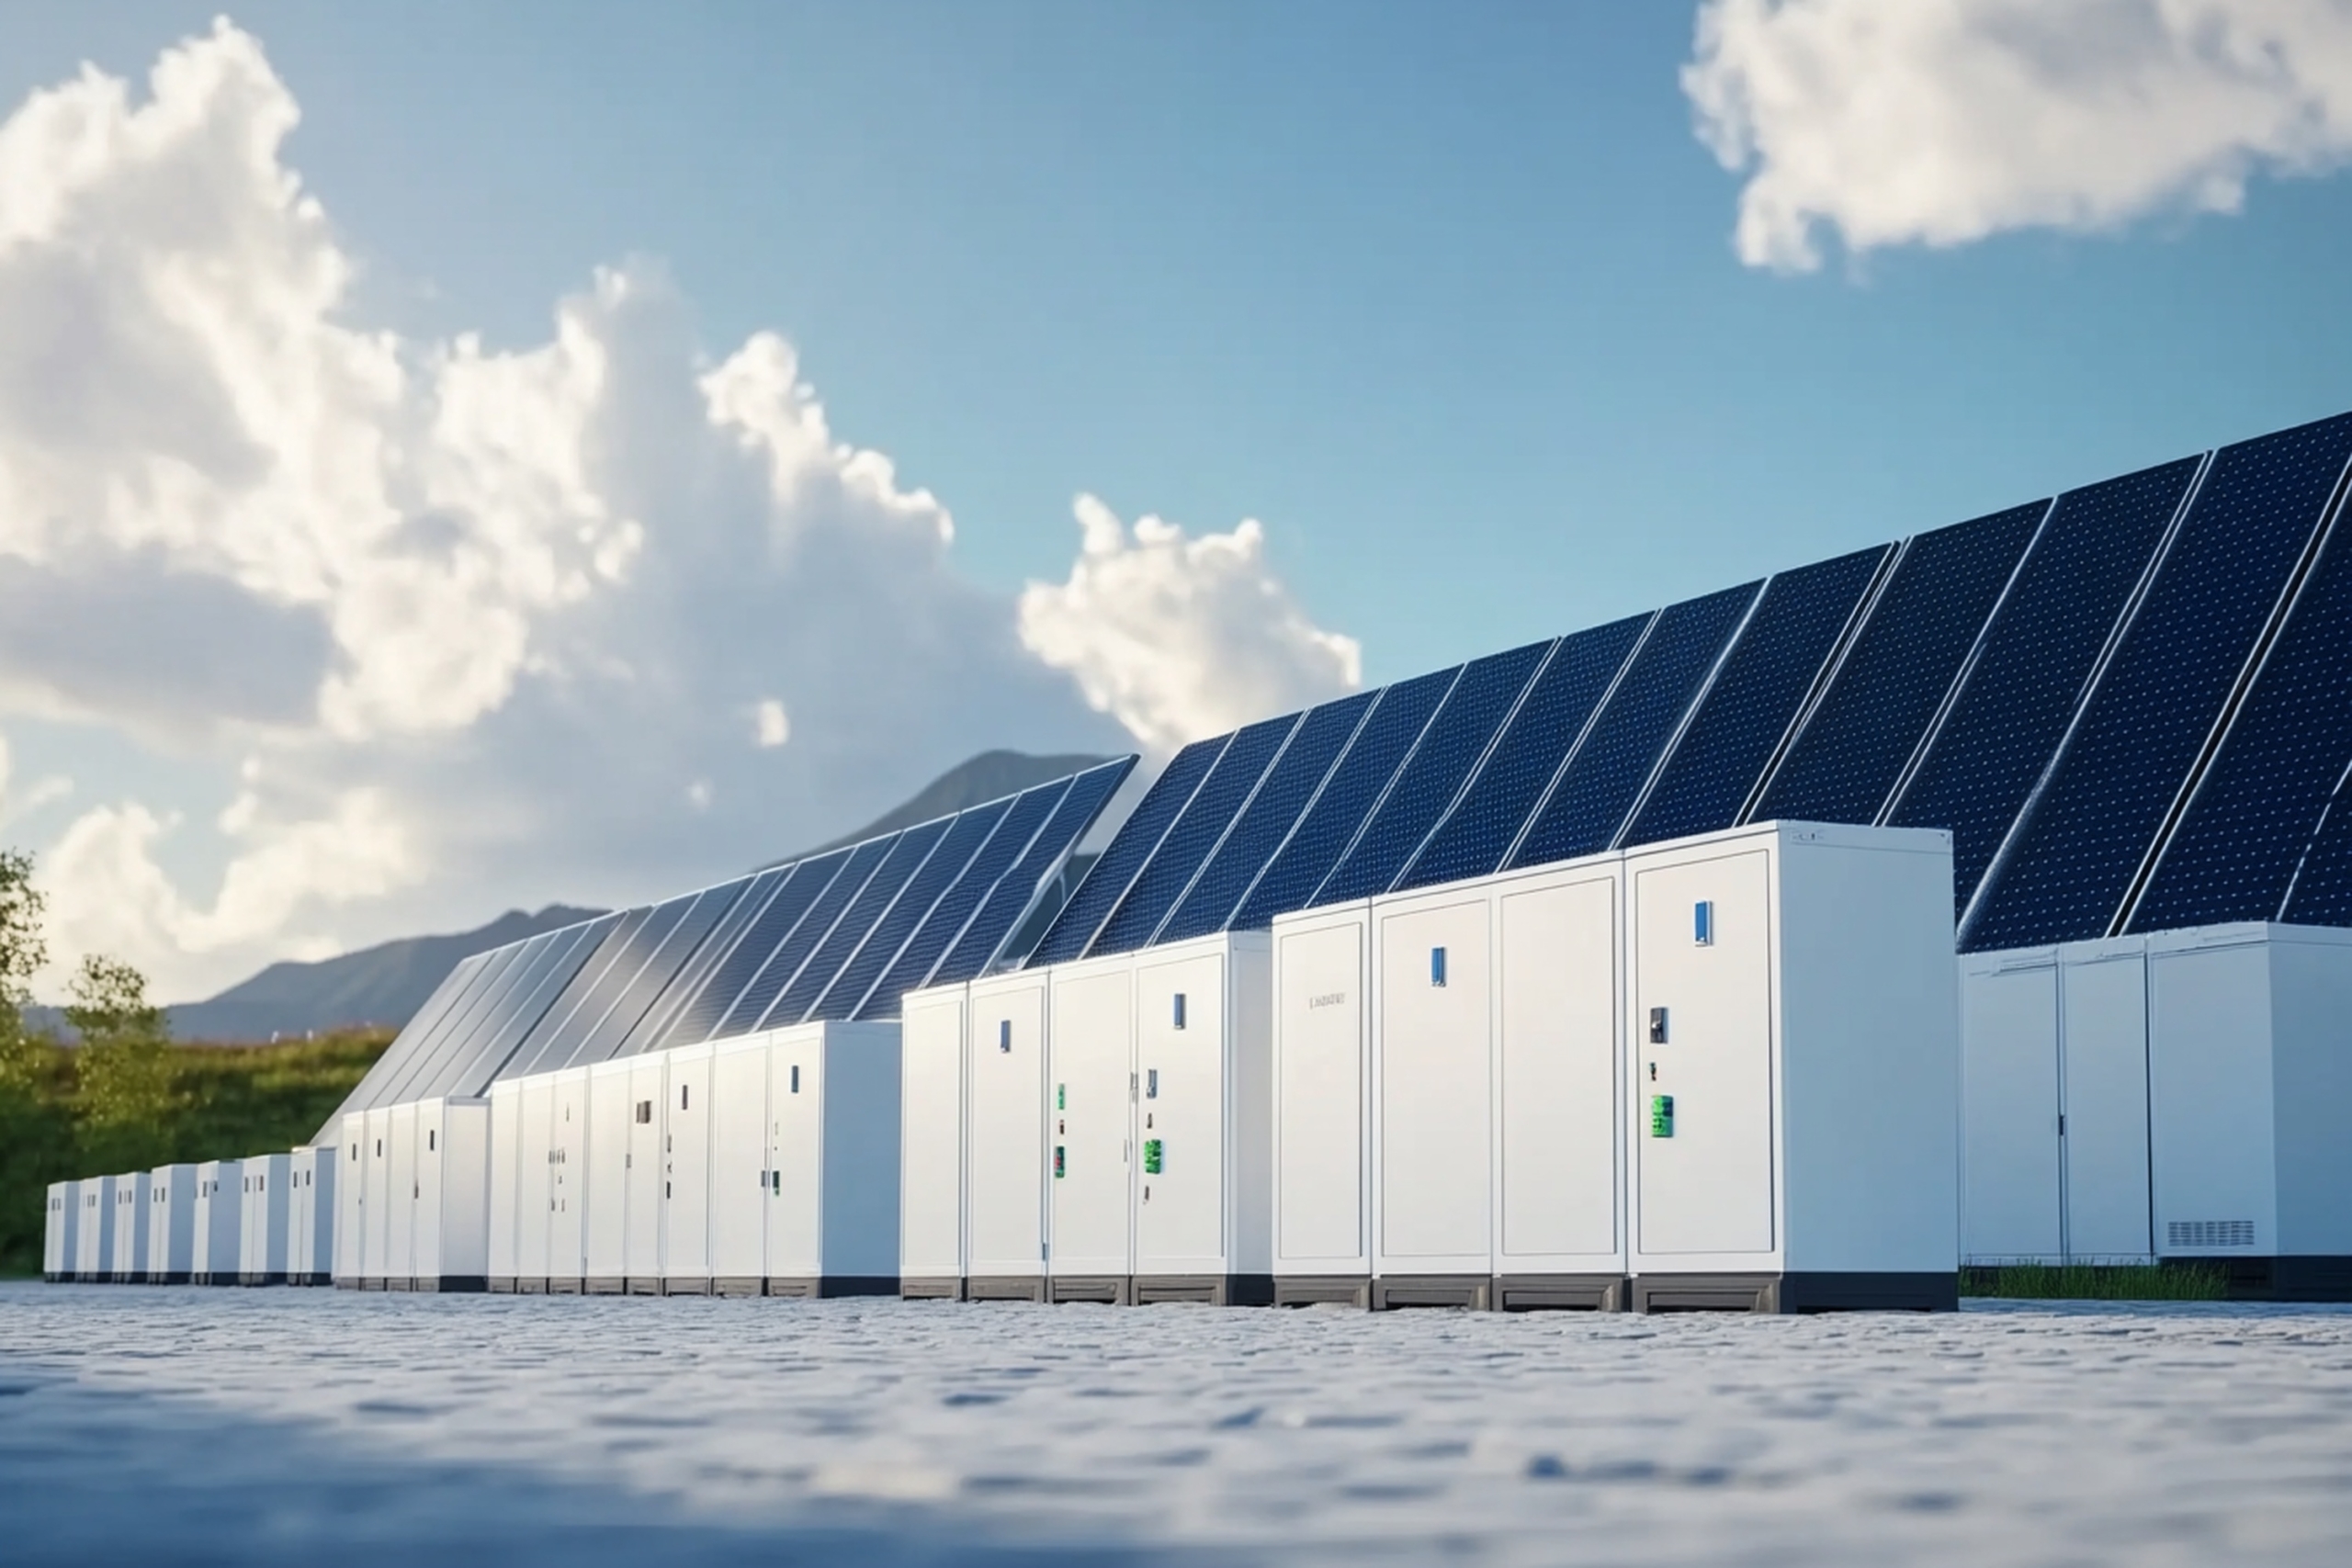
240 MWの太陽光発電+1,179 MWhのERCOT太陽光発電+BESSポートフォリオの買収
EBITDA
$23,000,000
Gross
$32,400,000
Global lower-middle market M&A Advisors
Countries in which we've closed transactions
Languages spoken by our Team
Total deals value
© 2026 MergersCorp M&A International.
テキサス州の主要な負荷地域にまたがる、4つのユーティリティ規模の太陽光発電(PV)および蓄電池システム(BESS)資産で構成される、高い確信度を持つ開発ポートフォ ...
本取引により、テキサス州の主要なERCOT負荷ゾーンにまたがる、7件のユーティリティ規模のバッテリーエネルギー貯蔵システム(BESS)および併設型太陽光発電開発プロジã ...
ウィンクにある、エネルギー資源が豊富なパーミアン盆地地域の中心部に位置する、完全に整備され、すぐに運用可能なデジタルインフラ資産。 当該資産は、高性能コンã ...
MergersCorp は、テキサス州のビジネス ブローカーの専門家チームです。 テキサスで販売されている最高級の確立されたビジネスのパネルがあります。 MergersCorp は、テキサス州で販売されている確立されたビジネスのリストを提供します。 私たちの使命は、私たちの専門家サービスを使用して、企業が米国で最高のビジネスを獲得できるようにすることです。 今日の経済時代では、繁栄しているビジネスを購入するための正しい動きは、非常に有益です。 その結果、MergersCorp が米国で誕生しました。 MergersCorp のプロのブローカーと一緒に、理想的なビジネスを見つけることができます。 さらに、適切な売り手とつながります。 当社の専門ブローカーは、戦略的洞察とテクノロジーの独自の組み合わせを提供します。 したがって、取引はあなたにとって有益であることがわかります。 事務処理に進む前に、ビジネスの正しい価値を評価することが重要です。 私たちの専門知識は、資産と負債の正確な価値を計算します。 これに加えて、私たちのチームは、そのような業務における機密保持の重要性を知っています。 当社の担当者は、移行を成功させるために秘密を保持します。 探しているのが買い手であろうと売り手であろうと、当社のチームが各ステップでお手伝いします。 プロのチームが最適なご提案をいたします。 しかし、最後の電話は常にあなたのものです。 私たちの使命は、最大のビジネス売買エコシステムを確立することです。 また、私たちはフットプリントを世界中に広めることを目指しています。 私たちは、投資家と事業主の間のつながりとして行動するよう努めています。 経済の継続的な拡大と成長のために私たちと手を取り合ってください。 テキサス州で確立された販売事業を探している場合、MergersCorp は理想的な会社です。 私たちは適切な機会をもたらし、あなたの会社の成長を確実にします。
| メートル法 | 仕様 |
| トランザクションの範囲 | 100%の持分 |
| 送電網/地域系統運用事業者 | ERCOT(西部、北部、北中部、南部) |
| 総発電・蓄電容量 | 240 MWの太陽光発電/1,178.8 MWhの蓄電池システム(BESS) |
| 目標COD期間 | 2027年第2四半期~2027年第3四半期(2028年までに本格稼働) |
| 評価・価格設定の根拠 | 太陽光発電:10万ドル/MW · 蓄電池システム:1万ドル/MWh |
| 太陽光発電のインプライド・バリュー | 2,400万ドル(240 MW × 10万ドル/MW) |
| 保管による暗黙の価値 | 1,180万ドル(1,178.8 MWh × 1万ドル/MWh) |
| 想定ポートフォリオ価値 | 3,580万ドル |
| 連邦税額控除の適用状況 | 100% ITCの対象となります(IRAの場合は30%~40%の基準が適用されます) |
| プロジェクト | ERCOTゾーン | 太陽光発電容量(MW) | BESSの容量(MWh) | 開発/SGIAの現状 | 税額控除の積み重ね | 目標COD | 暗黙の価値 |
| 場所 1 | 西 | — | 226.8 | すべての許可を取得済み/系統連系手続き進行中 | 30%のITC | 2027年第2四半期 | 230万ドル |
| 場所 2 | 北 | — | 380.0 | すべての許可を取得済み/系統連系手続き進行中 | 30%のITC | 2027年第3四半期 | 380万ドル |
| 場所 3 | ノース・セントラル | 50 | 200.0 | SGIA 実施済み | 30%のITC + 10%のECボーナス | 2027年第2四半期 | 700万ドル |
| 場所 4 | 南 | 190 | 372.0 | SGIA 実施済み | 30%のITC + 10%のECボーナス | 2027年第3四半期 | 2,270万ドル |
| 合計 | ERCOT | 240 MW | 1,178.8 MWh | 後期段階/相互接続の高度化 | 最大40%のITC | 2027 | 3,580万ドル |
| カテゴリー | 明細項目/指標 | マイナス面(弱気シナリオ) | ベースケース(引受) | 上昇シナリオ(強気シナリオ) | 注記/方法論 |
| 1. ポートフォリオの範囲と資産 | プロジェクト総数 | 4つの資産 | 4つの資産 | 4つの資産 | 場所1、場所2、場所3、場所4 |
| 場所 1(ERCOT西地区) | — PV / 226.8 MWh | — PV / 226.8 MWh | — PV / 226.8 MWh | 許可手続き完了済み・30%のITC・2027年第2四半期・評価額230万ドル | |
| 場所 2(ERCOT北部) | — PV / 380.0 MWh | — PV / 380.0 MWh | — PV / 380.0 MWh | 許認可完了 · 30% ITC · 2027年第3四半期 · 評価額380万ドル | |
| 場所 3(ERCOT 北中部) | 50 MW / 200.0 MWh | 50 MW / 200.0 MWh | 50 MW / 200.0 MWh | SGIA契約締結 · 40%のITC(EC) · 2027年第2四半期 · 契約額700万ドル | |
| ロケーション4(ERCOT南部) | 190 MW / 372.0 MWh | 190 MW / 372.0 MWh | 190 MW / 372.0 MWh | SGIA 契約締結 · 40% ITC (EC) · 2027年第3四半期 · 契約額 2,270万ドル | |
| ポートフォリオの総収容能力 | 240 MW / 1,178.8 MWh | 240 MW / 1,178.8 MWh | 240 MW / 1,178.8 MWh | 4か所すべてにおけるBESSの稼働時間は4時間 | |
| 目標COD期間 | 2027-2028 | 2027-2028 | 2027-2028 | ロケーション3および4についてSGIAsが実行された(価値の83%) | |
| 2. 開発評価 | 太陽光発電の価格算定基準(10万ドル/MW) | 2,400万ドル | 2,400万ドル | 2,400万ドル | 240 MW × 10万ドル/MW(ロケーション3および4) |
| BESSの価格算定基準(1万ドル/MWh) | 1,180万ドル | 1,180万ドル | 1,180万ドル | 1,178.8 MWh × 10,000ドル/MWh(拠点1~4) | |
| 想定取得価格 | 3,580万ドル | 3,580万ドル | 3,580万ドル | 100%の持分取得 | |
| 3. プロジェクトの設備投資および資金調達 | ターンキーEPC設備投資(太陽光発電+BESS) | 4億7,510万ドル | 4億7,510万ドル | 4億6,000万ドル | 太陽光発電:850ドル/kWdc ・ 蓄電池システム(4時間):230ドル/kWh |
| 系統連系およびソフトコスト | 5,790万ドル | 5,790万ドル | 5,420万ドル | POIベイ、ジェネレーター接続ライン、TSP保証金 | |
| 資金の総使用額(設備投資+開発費) | 5億6,880万ドル | 5億6,880万ドル | 5億5,000万ドル | 商業運転開始(COD)までに必要な総資本額 | |
| タックス・エクイティによる収益(ITC) | 1億5,700万ドル | 1億9,160万ドル | 2億3,840万ドル | 弱気:基準値の30%・中立:36.6%・強気:46.6% | |
| シニア・プロジェクト・デット・ファシリティ | 2億8,500万ドル | 3億2,000万ドル | 3億3,500万ドル | 建設期間中の融資(負債比率約60%) | |
| スポンサーの純資産確認 | 1億2,680万ドル | 5,720万ドル | 3,160万ドル | スポンサーに求められる純出資額 | |
| 4. シナリオの要因 | BESSの収益構造($/kW-yr) | 110ドル/kW・年 | 145ドル/kW・年 | 185ドル/kW・年 | 付帯サービス(ECRS/RRS)+RTアービトラージ |
| 太陽光発電の買取価格($/MWh) | 26.0ドル/MWh | 34.0ドル/MWh | 42.0ドル/MWh | ノード型スポット vs. 契約型データセンターフロア | |
| 商業用引取契約の仕組み | 100% スポット加盟店 | 60% トローリング/40% スポット | 80%がDC契約/20%がスポット取引 | ハイパースケールデータセンターに関する基本合意書(LOI)を締結 | |
| シニア債務の総合金利 | 7.25%(SOFR + 250 ベーシスポイント) | 6.50%(SOFR + 200 ベーシスポイント) | 5.75%(SOFR + 165 ベーシスポイント) | 18年間にわたる段階的償却 | |
| 5. 経営実績 | 年間平均純売上高(1年目~5年目) | 5,820万ドル | 7,960万ドル | 1億420万ドル | 拠点1~4における総発電量 |
| 年間平均EBITDA(1年目~5年目) | 4,650万ドル | 6,680万ドル | 8,950万ドル | 運営・維持費、土地賃貸料、保険料および固定資産税を差し引いた額 | |
| ポートフォリオの平均DSCR | 1.28x | 1.48倍 | 1.82倍 | 必要最低倍率:1.20倍~1.30倍 | |
| 6. リターン指標 | 無負債プロジェクトの内部収益率(IRR)(25年) | 8.4% | 11.8% | 15.6% | レバレッジ適用前のプロジェクト総収益 |
| レバレッジド・エクイティの内部収益率(満期まで保有) | 11.2% | 17.4% | 24.8% | 25年間のスポンサー資本利益率 | |
| レバレッジド・エクイティのIRR(COD+7でのエグジット) | 12.8% | 19.6% | 27.5% | 7年間におけるセカンダリーマーケットでの売却 | |
| 持分倍率(COD+7時点のMoIC) | 1.75倍 | 2.45倍 | 3.35倍 | 投資されたスポンサー出資額に対する倍率 | |
| 10%割引率による自己資本NPV | 1,850万ドル | 7,420万ドル | 1億4,280万ドル | スポンサー分配金の正味現在価値 | |
| スポンサーの投資回収期間 | 4.8年 | 2.2年 | 1.4年 | 初期出資による損益分岐点 | |
| 7. 10年間の株主へのキャッシュフロー | 0年目/建設(2026/27年) | (1億2,680万ドル) | (5,720万ドル) | (3,160万ドル) | 初期スポンサーによる純資産の引き出し |
| (ベースケースのFCFEプロファイル) | 第1年次/2027年(COD) | 1,580万ドル | 2,300万ドル | 3,240万ドル | EBITDAから債務返済額および税引前優先株式配当を差し引いた額 |
| 2年目 / 2028年 | 2,240万ドル | 3,150万ドル | 4,410万ドル | 通期の営業実績ベースの年間換算値 | |
| 2029年度/3年目 | 2,410万ドル | 3,350万ドル | 4,680万ドル | スポンサーの累積キャッシュフローがプラスに転じた | |
| 4年目/2030年 | 2,550万ドル | 3,510万ドル | 4,890万ドル | 安定稼働段階 | |
| 5年目 / 2031年 | 2,680万ドル | 3,640万ドル | 5,070万ドル | 安定稼働段階 | |
| 6年目/2032年 | 2,900万ドル | 3,930万ドル | 5,420万ドル | フリップ後のタックス・エクイティ優先株式のハードル率を引き下げる | |
| 7年目/2033年(バッテリー増強) | 2,450万ドル | 3,670万ドル | 5,200万ドル | 450万ドルの細胞増強のための設備投資を含む | |
| 8年目/2034年 | 3,120万ドル | 4,250万ドル | 5,810万ドル | 増強後の容量回復 | |
| 9年目/2035年 | 3,240万ドル | 4,390万ドル | 6,000万ドル | 高利益率の契約に基づくキャッシュ・フロー | |
| 10年目 / 2036年 | 3,360万ドル | 4,540万ドル | 6,210万ドル | ベースケースの累積FCFE:3億6,730万ドル |
機密情報・あくまで参考用:本財務モデルおよび付随する予測は、あくまで説明および予備的な協議を目的として提供されるものです。 本資料に含まれる前提条件、見積もり、キャッシュフロー、および収益性指標(IRRおよびペイバック期間を含む)は、理論上の市場状況、業界の標準的なベンチマーク、および予備的なデータに基づく将来の見通しに関する記述です。これらは、有価証券の売買の申し出、拘束力のある評価、投資助言、または資金調達の確約を構成するものではありません。
実際の事業実績および財務実績は、市場の変動、規制の変更、環境関連の負債、オフテイク契約の条件(例:ハイドロ・ケベック社との電力購入契約(PPA)の交渉)、および予期せぬ施設の再稼働・保守費用により、大幅に異なる可能性があります。 投資を検討されている方、融資機関、および戦略的買収希望者は、拘束力のある取引を締結する前に、技術面、法務面、環境面、および財務面について、独自に独立したデューデリジェンスを実施する必要があります。
© 2025 MergersCorp M&A International is a global brand operating through a number of professional firms and constituent entities (“Members”) located throughout the world to provide Investment Banking, Corporate Finance, and Advisory Services and other client-related professional services. The Member Firms (“Members”) are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit our Disclaimer: https://mergerscorp.com/disclaimer. MergersCorp M&A International's franchising program is not offered to individuals or entities located in the United States.
The franchising program is offered by MergersUK Limited, a UK Company with its registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom.
MergersCorp M&A International provides strategic business advisory services, including preparing companies for growth and capital access. Through partnerships with licensed investment bankers, clients can access tailored capital-raising solutions.
U.S. Investment Banking Securities transactions are exclusively conducted by Spektrum Capital Advisors LLC, a Registered Representative of, and Securities Products offered through, BA Securities, LLC, a FINRA-registered broker-dealer. Check the background of investment professionals associated with this site on Broker Check.
This website is operated by MergersUS Inc a US Corporation with registered office at