 +44 20 3885 6670
 カザフスタンFood & BeverageL#20261161
菓子・チョコレート製造プラットフォーム
カザフスタンに拠点を置く、確立された菓子・チョコレート製造プラットフォームであり…
- 希望価格
- $37,000,000
- 売上
- $91,500,000
- EBITDA
- $14,300,000
 イタリア
物理化学的特性が異なり、互いに補完的な製品ポジショニングの可能性を秘めた、3つの天然低ミネラル水源からなるポートフォリオ。 このポートフォリオは、A、B、Cの3つの匿名化された集水区域で構成されており、いずれも法的に低ミネラル天然水に分類され、180°Cにおける固定残留物は約212~292 mg/Lの範囲にある。
3つの水源はいずれも、pH 7.46~7.74というわずかにアルカリ性の性質と、20 mg/L未満という低ナトリウム含有量を示しており、日常的な水分補給、ウェルネス、低ナトリウム摂取といった各セグメントでの位置づけを裏付けています。
主な投資のポイント
| 投資指標 | ポートフォリオ |
|---|---|
| 水源 | 3 |
| 分類 | 天然オリゴミネラルウォーター |
| 固定残留物 | 212~292 mg/L |
| 水源におけるpH | 7.46–7.74 |
| ナトリウム | <20 mg/L |
| ポートフォリオの構成 | 3 匿名化された集水単位 |
| 地理 | イタリア |
| 製品のポジショニング | 低ナトリウム / 健康 / 毎日の水分補給 |
水質プロファイルの差異
ソースA — 超軽量&低ナトリウム
ソースAは、ポートフォリオの中で最も鉱化度が低いプロファイルを示しており、固定残留物は212~279 mg/Lの範囲にあり、ナトリウム濃度はわずか3.2~3.6 mg/Lと極めて低い。
想定されるポジショニング:プレミアムな超軽量、低ナトリウム、健康志向のミネラルウォーター。
味わい:爽やかで、軽やか、そしてニュートラル。
ソースB — 栄養バランスに優れ、マグネシウムが豊富
源水Bは、固定残留物が282~292 mg/Lであり、マグネシウムと重炭酸塩の含有量が比較的高いことから、よりバランスのとれたミネラル組成を示しています。
想定されるポジショニング:機能性とバランスを兼ね備えたミネラルウォーターの提案。
味わい:コクがあり、まろやかで、バランスの取れた味わい。
ソースC — 標準・低ナトリウム
ソースCは、固定残留物が約285 mg/L、pHが約7.50、ナトリウム濃度が20 mg/L未満という、バランスのとれた微量ミネラル組成を備えています。
想定される位置づけ:幅広い消費者市場、日常的な飲用水および水分補給。
味わいの特徴:調和が取れていて、爽やか。
戦略的価値提案
3つの互いに補完し合う製品プロファイル
このポートフォリオは、各水源がそれぞれ異なる消費者ニーズに応えることで、多品種にわたる天然ミネラルウォーターのプラットフォームを構築する可能性を秘めています。
A — 超低カロリー/低ナトリウム
ミネラル分が極めて少なく、ナトリウム含有量が非常に低いことを重視して設計されています。
B — バランス型/マグネシウム豊富
マグネシウムと重炭酸塩の含有量が高いという特徴があります。
C — 一般的なもの/減塩
幅広い層による日常的な消費に適した、バランスの取れた味わい。
この補完的な構造により、投資家や戦略的買収者は、多様化した供給源ポートフォリオを基盤として、複数のブランド、SKU、あるいは市場提案を展開することが可能になるでしょう。
取引の機会
オーナーらは、天然ミネラルウォーターのポートフォリオに関する戦略的取引の可能性を検討している。
ビジネスチャンス:天然ミネラルウォーターの水源ポートフォリオ
資産:匿名化された3つの集水域
分類:天然オリゴミネラルウォーター
地理:イタリア
固定残留物:212~292 mg/L
ナトリウム: <20 mg/L
pH:7.46~7.74
想定されるポジショニング:ウェルネス、低ナトリウム、日常的な水分補給
| 損益概要(単位:百万ユーロ) | 1年目 | % 売上高 | 2年目 | % 売上高 | 3年目 | % 売上高 |
| 総収入 | 21.20ユーロ | 100.0% | 26.81ユーロ | 100.0% | 32.84ユーロ | 100.0% |
| 売上原価(COGS) | (10.25ユーロ) | 48.3% | (12.78ユーロ) | 47.7% | (15.42ユーロ) | 47.0% |
| 売上総利益 | 10.95ユーロ | 51.7% | 14.03ユーロ | 52.3% | 17.42ユーロ | 53.0% |
| 貨物輸送・物流・保管 | (3.40ユーロ) | 16.0% | (4.18ユーロ) | 15.6% | (4.96ユーロ) | 15.1% |
| 外勤営業およびチャネル手数料 | (1.27ユーロ) | 6.0% | (1.61ユーロ) | 6.0% | (1.97ユーロ) | 6.0% |
| ブランドマーケティングおよび販売促進 | (1.48ユーロ) | 7.0% | (1.74ユーロ) | 6.5% | (1.97ユーロ) | 6.0% |
| 鉱区権益および採掘権使用料 | (0.42ユーロ) | 2.0% | (0.54ユーロ) | 2.0% | (0.66ユーロ) | 2.0% |
| 一般管理費および工場管理費 | (1.78ユーロ) | 8.4% | (2.05ユーロ) | 7.6% | (2.30ユーロ) | 7.0% |
| EBITDA | 2.60ユーロ | 12.3% | 3.91ユーロ | 14.6% | 5.56ユーロ | 16.9% |
機密保持契約(NDA)の締結後、適格投資家に対しては、技術、法務、規制、運営、および商業に関するさらなる情報を提供することが可能です。
本資料の目的および免責事項本機密投資プレゼンテーション、財務モデル、および付随資料(以下、総称して「本覚書」という)は、適格投資家および戦略的買収候補者による予備的な情報収集および評価を唯一の目的として作成されたものである。 本覚書は、対象となる集水区域のコンセッション、運営主体、または関連会社における有価証券、資産、パートナーシップ持分、または持分の売却の申し出、購入の申し出の勧誘、または購入の推奨を構成するものではなく、またそのように解釈されるものでもありません。
予測、将来の見通しに関する記述および内在するリスク本資料に含まれる特定の記述は、「将来の見通しに関する記述」に該当します。これには、財務モデル、推定販売数量、価格予測、生産収率、売上原価(COGS)、EBITDA目標、および暗黙の企業価値評価などが含まれます。 かかる将来予測に関する記述は、既知および未知の事業、運営、規制、競争、気候、環境、およびマクロ経済上のリスクや不確実性の影響を受けます。将来の実際の運営実績、抽出収率、小売市場での普及率、および財務結果は、明示または暗示された内容と著しく異なる可能性があります。過去の水事業権または水源の運営実績は、将来の業績を保証または示唆するものではありません。
表明、保証、および受託者義務の否認 所有者、経営陣、アドバイザー、金融仲介業者、または代理人は、本資料に含まれるいかなる情報、データ、 水文地質学的推定、化学分析結果、または本資料に含まれる予測について、いかなる表明、保証、契約、または約束も行いません。受領者は、前述の当事者のいずれも、受領者に対していかなる受託者義務または助言義務も負わないことを認めるものとします。
責任の絶対的免除および制限 適用されるイタリア法、 欧州連合および国際法によって許容される最大限の範囲において、所有者、コンセッション契約者、アドバイザー、関連会社、取締役、役員、従業員、およびコンサルタントは、本覚書の使用またはこれへの依存に起因または関連して生じる、利益の喪失、投資損失、業務の混乱、または将来の機会の喪失を含むがこれらに限定されない、いかなる直接的、間接的、付随的、 結果的損害、特別損害、懲罰的損害、または信頼に基づく損害(利益の喪失、投資損失、業務の混乱、または将来の機会の喪失を含むが、これらに限定されない)について、本覚書の使用、または本覚書への依存、もしくは本覚書に含まれる誤り、脱落、または虚偽記載に起因または関連して生じた場合であっても、一切の責任を負わないものとする。
独立した検証およびデューデリジェンスの要件本覚書の交付は、その後のいかなる時点においても情報が依然として正確であることを示唆するものではありません。 各受領者は、独自の独立した調査、物理的および水文地質学的監査、環境検査、法的デューデリジェンス(地域の使用権および公共用水使用に関する法令を含む)、会計・税務レビュー、ならびに商業的検証を厳格に実施することが求められます。受領者は、各自の有資格の法律顧問、財務アドバイザー、水文地質工学技術者、および税務専門家と相談しなければなりません。
| アドバイザー | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
売却案件
カザフスタンFood & BeverageL#20261161カザフスタンに拠点を置く、確立された菓子・チョコレート製造プラットフォームであり…
 カザフスタンFood & BeverageL#20261141
カザフスタンにおいて、牛・羊の皮、皮革、ゼラチン原料、羊毛製品向けの近代的な工業…
 スペインFood & BeverageL#20261132
当社は、高級ブラックキャビアの生産から販売までを一貫して手掛ける老舗企業であり、…
 コロンビアFood & BeverageL#20261108
バイオ肥料の生産・販売を専門とするコロンビアの農業用鉱物生産企業が、製造能力を拡…
 マレーシアFood & BeverageL#20261098
この投資案件は、マレーシアの好立地に位置する、5,000エーカー規模の最高級大規…
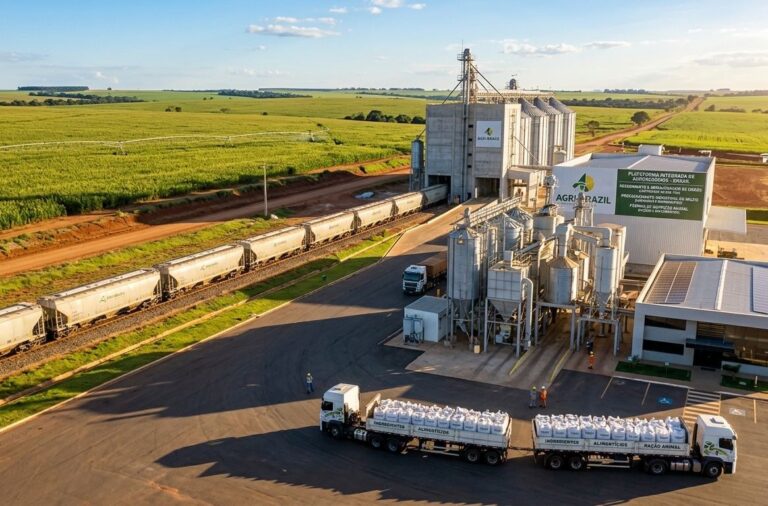
 ブラジルFood & BeverageL#20261071
本オファーは、人間の消費と高度な動物栄養市場の両方に向けた高価値のトウモロコシ誘…
 イタリアFood & BeverageL#20261040
20年以上の経験を持つイタリアの老舗コーヒーメーカーで、シングルサーブ・セグメン…
 カザフスタンFood & BeverageL#20260999
同社は垂直統合型のワイン、スパークリングワイン、コニャック生産者で、全国的な流通…