 +44 20 3885 6670
 アメリカ合衆国TechnologyL#20261178
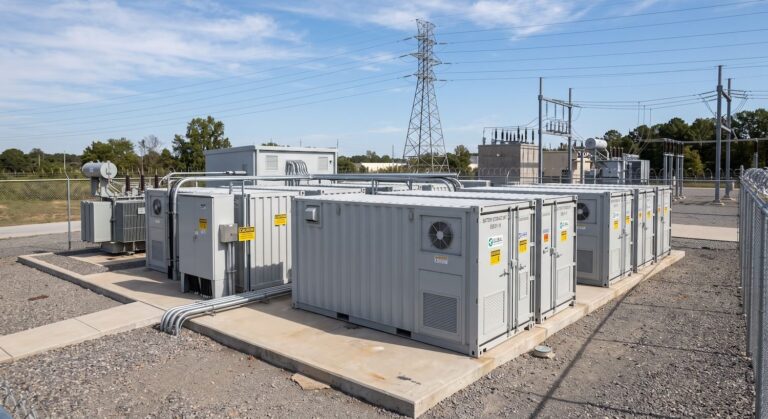
米国にある旧エナジャイザー製造施設 + 27 MW(専用敷地内変電所)
本物件は、フロリダ州中北部における主要な商業・研究回廊内に位置する、希少な工業用…
- 希望価格
- $16,500,000
- 売上
- 未確定
- EBITDA
- 未定
フロリダ州にある、約187.89エーカーの連続したウォーターフロントの工業用地を取得できるまたとない機会です。この用地は、大規模なAI/ハイパースケールデータセンターおよびエネルギーインフラキャンパスとしての活用が検討されています。 当用地は、広大な敷地面積に加え、電力、天然ガス、水道、下水道、鉄道、海上輸送、高速道路といったインフラへのアクセスが整っており、データセンターとオンサイトエネルギー開発を統合した戦略を展開する可能性を秘めています。
主な投資のポイント
データセンターとエネルギー・キャンパスの可能性
この物件の規模と産業立地は、以下を組み合わせる可能性を秘めた、垂直統合型のAIインフラキャンパスを検討する好機を提供しています:
AI/ハイパースケールデータセンター
→現場での天然ガス発電
→変電所および電気インフラ
→バッテリー型エネルギー貯蔵
→冷却・水道インフラ
→ファイバー/接続環境
→産業・海事分野での活用例
1,000 MWという潜在的な発電規模は、ガス供給分析、電力事業に関する調査、エンジニアリング、排出量モデリング、許認可手続き、および最終承認を通じて確認が必要な開発シナリオとして、あくまで捉えるべきである。
必須の資格要件
開発に先立ち、データセンターのゾーニングおよび許認可を確保しておく必要があります。
購入者は、提案されているデータセンター、オンサイト発電、変電所、BESS、冷却インフラ、および関連する公益事業設備の改良について、その実施の可否に関する所管当局からの書面による確認を得る必要があります。
最終的な決定次第では、本プロジェクトにおいて、条件付き利用許可、PUD(計画単位開発)の変更、用途地域変更、例外措置、またはその他の許認可手続きが必要となる可能性があります。
したがって、本買収は、ゾーニングおよび許認可に関するデューデリジェンスの結果が満足のいくものであることを条件として、その構造を策定すべきである。
取引の概要
| 項目 | 詳細 |
|---|---|
| 所在地 | フロリダ |
| 資産タイプ | ウォーターフロントの工業用地 |
| 総面積 | 187.89エーカー |
| 潜在的な高地地域 | 約84エーカー(確認待ち) |
| 想定される用途 | AI/ハイパースケール・データセンターおよびエネルギー・キャンパス |
| 発電能力の規模 | 最大約1,000 MW(実現可能性および承認状況による) |
| 希望価格 | 7,500万ドル |
| トランザクション・タイプ | バイサイドによる買収 |
| ステータス | ゾーニング、環境、公益事業、および技術面に関するデューデリジェンスの結果次第とする |
| 明細項目 | Y1 | Y2 | Y3 | Y4 | Y5 | Y6(安定化) | Y7 | Y8 | Y9 | Y10 |
| 総営業収益 | ||||||||||
| ITリソースの卸売レンタル | — | — | 174.0 | 356.7 | 549.3 | 563.1 | 577.1 | 591.6 | 606.4 | 621.5 |
| エネルギー管理のスプレッド | — | — | 11.8 | 24.3 | 37.4 | 38.4 | 39.3 | 40.3 | 41.3 | 42.4 |
| 海事用外区画の地上権賃貸借契約 | — | — | 2.5 | 2.6 | 2.6 | 2.7 | 2.8 | 2.8 | 2.9 | 3.0 |
| 総売上高 | — | — | 188.3 | 383.6 | 589.3 | 604.2 | 619.2 | 634.7 | 650.6 | 666.9 |
| 売上原価(COGS) | ||||||||||
| 発電所の保守・運用および操業 | — | — | (6.5) | (13.5) | (20.5) | (21.0) | (21.5) | (22.1) | (22.6) | (23.2) |
| 設備工学および重要システム | — | — | (2.5) | (5.0) | (7.8) | (8.0) | (8.2) | (8.4) | (8.6) | (8.8) |
| 売上原価合計 | — | — | (9.0) | (18.5) | (28.3) | (29.0) | (29.7) | (30.5) | (31.2) | (32.0) |
| 売上総利益 | — | — | 179.3 | 365.1 | 561.0 | 575.2 | 589.5 | 604.2 | 619.4 | 634.9 |
| 売上総利益率(%) | — | — | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% |
| 営業費用(販売費・一般管理費) | ||||||||||
| 不動産の固定資産税 | (1.5) | (1.8) | (5.5) | (11.0) | (17.0) | (17.4) | (17.9) | (18.3) | (18.8) | (19.3) |
| 損害保険 | (1.0) | (1.2) | (3.0) | (5.0) | (7.0) | (7.2) | (7.3) | (7.6) | (7.7) | (7.9) |
| キャンパス管理・警備 | — | — | (1.5) | (2.5) | (3.5) | (3.6) | (3.7) | (3.8) | (3.9) | (4.0) |
| 営業費用合計 | (2.5) | (3.0) | (10.0) | (18.5) | (27.5) | (28.2) | (28.9) | (29.7) | (30.4) | (31.2) |
| EBITDA | (2.5) | (3.0) | 169.3 | 346.6 | 533.5 | 547.0 | 560.6 | 574.5 | 589.0 | 603.7 |
| EBITDAマージン(%) | — | — | 89.9% | 90.4% | 90.5% | 90.5% | 90.5% | 90.5% | 90.5% | 90.5% |
| 減価償却費および償却費(D&A) | — | — | (57.9) | (115.8) | (173.7) | (173.7) | (173.7) | (173.7) | (173.7) | (173.7) |
| 営業利益(EBIT) | (2.5) | (3.0) | 111.4 | 230.8 | 359.8 | 373.3 | 386.9 | 400.8 | 415.3 | 430.0 |
| 営業利益率(%) | — | — | 59.2% | 60.2% | 61.1% | 61.8% | 62.5% | 63.2% | 63.8% | 64.5% |
| 税引前利益(EBT) | (2.5) | (3.0) | 111.4 | 230.8 | 359.8 | 373.3 | 386.9 | 400.8 | 415.3 | 430.0 |
| 所得税費用(25.0%)* | 0.0 | 0.0 | (26.5) | (57.7) | (90.0) | (93.3) | (96.7) | (100.2) | (103.8) | (107.5) |
| 当期純利益 | (2.5) | (3.0) | 84.9 | 173.1 | 269.8 | 280.0 | 290.2 | 300.6 | 311.5 | 322.5 |
| 純利益率(%) | — | — | 45.1% | 45.1% | 45.8% | 46.3% | 46.9% | 47.4% | 47.9% | 48.4% |
開発の可能性、インフラの収容能力、および発電量の数値はすべて目安であり、独立した検証、実現可能性調査、電力会社による確認、許認可、ゾーニング/開発権限の承認、および適切なデューデリジェンスの結果次第となります。当該用地が現在、データセンター開発の権利を有していることを保証するものではありません。
重要な免責事項およびお知らせ
本予備的な財務モデルおよび開発分析は、あくまで説明および概念的な引受審査の目的のために作成されたものです。本書は、販売の申し出、購入の申し出の勧誘、または投資勧告を構成するものではありません。 すべての予測、見積もり、建設コスト、発電容量、スケジュールに関する前提、および収益指標はあくまで参考値であり、包括的な技術的、環境的、土木的、および法的な検証の対象となる第三者による予備的なデータに基づいています。
当該物件は現在、未開発の工業用地であり、データセンターや自家発電用途としての利用許可は得られていません。本プロジェクトを実現するには、用途変更およびPUD(計画単位開発)の変更、湿地境界の確定、タイトルV大気質許可の取得、ガス接続調査、電力接続調査、ならびに水使用権の取得が成功裏に行われる必要があります。 予期せぬ地盤条件、ガスパイプラインの制約、料金改定、サプライチェーンのリードタイム(例:タービンや変圧器の納期)、および環境規制は、実際の成果に重大な影響を及ぼすことになります。
| アドバイザー | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
売却案件
アメリカ合衆国TechnologyL#20261178本物件は、フロリダ州中北部における主要な商業・研究回廊内に位置する、希少な工業用…
 アメリカ合衆国TechnologyL#20261176
オハイオ州において、AIおよびハイパフォーマンス・コンピューティング(HPC)の…
 イギリスTechnologyL#20261165
イングランドのリバプールにある、ブラウンフィールド用地に建設された専用データセン…
 カナダTechnologyL#20261130
20エーカーの敷地に、100MWの即利用可能な系統連系電力を備えた、着工準備が整…
 アメリカ合衆国TechnologyL#20261101
ウィンクにある、エネルギー資源が豊富なパーミアン盆地地域の中心部に位置する、完全…
 カザフスタンTechnologyL#20261096
高性能計算(HPC)、AIクラスター、または産業用マイニング向けのTier-3/…
 イギリスTechnologyL#20260989
数十年にわたる卓越性 20年以上にわたる世界的に認められた専門知識により、当社は…
 イタリアRenewable energyL#20261228
A 12.73 MWp agrivoltaic solar photovolta…